重庆铸造厂产业观察:从汽车摩托车配件到精密铸件定制的技术进阶之路
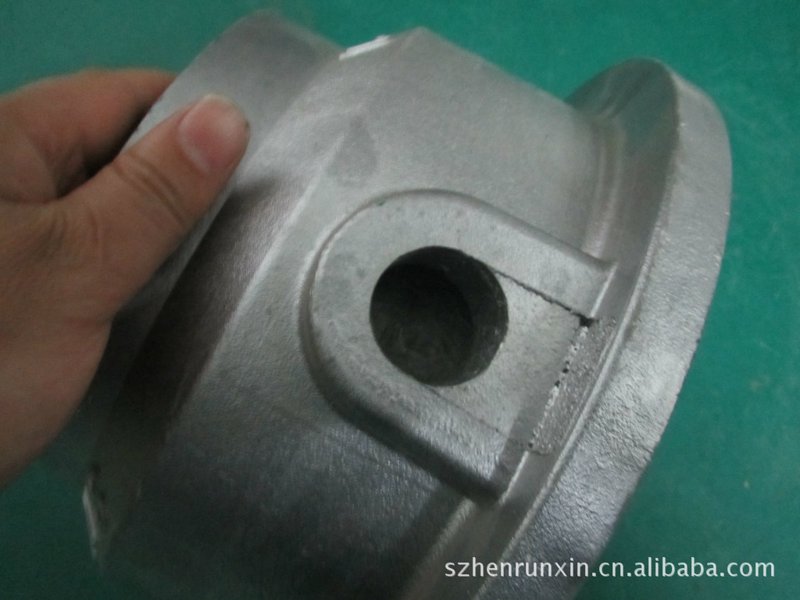
重庆作为国内重要的老工业基地,铸造产业伴随汽车、摩托车整车制造体系成长已有数十年。据中国铸造协会统计,重庆及周边地区规模以上铸造企业超过300家,年铸件产量维持在400万吨量级,其中汽车与摩托车配件铸件占比接近六成。这一数据背后,折射出重庆铸造厂在细分赛道上的深度积累,也暴露出同质化竞争与工艺升级之间的现实张力。
一、产业底色:整车配套需求驱动的铸造集群
重庆铸造产业的特殊性在于其与整车厂的强绑定关系。长安、赛力斯、宗申、隆鑫等整车与动力总成企业在本地的产能布局,直接催生了一批以汽车配件铸造、摩托车配件铸造为主业的配套型铸造厂。这类企业普遍采用黏土砂造型与压铸工艺并行的生产结构:铝合金铸造用于发动机缸体、缸盖、变速器壳体等轻量化部件,铸铁件加工则覆盖制动盘、支架、差速器壳等承力件。
从工艺分布看,重庆地区铝合金压铸件年产能约占西南地区的45%,精密铸造厂在失蜡铸造与低压铸造方向上的设备投入近三年增长明显。这一变化与新能源汽车对轻量化结构件的需求上升直接相关——电池包壳体、电机端盖等新品类订单,正在改变传统铸造厂的产品结构。
二、技术分层:从粗放浇注到过程参数控制
铸造质量的核心差异不在设备清单,而在过程控制能力。以球墨铸铁件为例,石墨球化率每提升一个等级,疲劳寿命可延长15%至20%。重庆地区具备光谱分析、金相检测、无损探伤完整质控链条的铸造厂约占三成,其余企业仍依赖抽检与经验判断。这一分层直接体现在配套层级上:进入一级供应商体系的铸造厂,普遍建立了从熔炼配料、浇注温度曲线到热处理工艺的全流程数据记录。
压铸件加工领域的技术门槛同样在抬升。真空压铸与半固态成形工艺在重庆部分规模企业的应用,使铸件气孔率控制在1%以下,满足了高致密度汽车结构件的要求。对于来图定制铸件业务而言,这意味着铸造厂需要具备从模具设计评审、模流分析到试制验证的完整技术响应能力,而非单纯的来料加工。
三、定制化能力:机械配件铸造的柔性生产逻辑
机械配件铸造的订单特征是多品种、小批量、交期紧。重庆铸造公司在承接这类业务时,普遍面临造型线换型效率与成本控制的矛盾。行业实践中,采用树脂砂手工造型与自动化静压线互补的产能配置,成为平衡定制需求与批量效率的常见方案。以减速机壳体、泵阀类铸件为例,单件重量从几公斤到数百公斤不等,工艺窗口跨度大,对铸造厂的工艺设计经验依赖度高。
值得关注的是,铸件加工定制服务正在从单一铸造向“铸造+机加工+表面处理”延伸。部分重庆铸造厂已配置加工中心与三坐标检测设备,实现铸件毛坯到成品尺寸的一站式交付,减少了客户在多环节外协中的质量追溯盲区。
四、环保约束下的工艺选择与成本重构
铸造行业的环保监管持续收紧,重庆地区铸造厂在除尘改造、废砂再生、能耗管理上的投入已成为刚性成本。黏土砂再生回用率从早期的60%提升至85%以上,废砂排放量相应下降。这一变化在短期内推高了铸件单价,但也倒逼企业向高附加值产品迁移——精密铸造与铝合金铸造方向的产能占比提升,正是成本压力下的结构性调整结果。
对于采购方而言,选择重庆铸造厂时,环保合规资质与质控体系的完整度,比单纯的报价比较更能反映长期合作的稳定性。铸件作为基础零部件,其质量波动往往在装配与服役阶段才显现,供应商的过程能力远比价格数字重要。
从产业演进的角度看,重庆铸造厂正处在从规模配套向技术配套过渡的阶段。汽车配件铸造与摩托车配件铸造的基本盘仍在,但精密铸造、压铸件加工与定制化服务的能力建设,决定了企业在下一轮配套体系重构中的位置。对于有铸件采购需求的企业,理解这一产业分层逻辑,是筛选合适供应商的起点。